
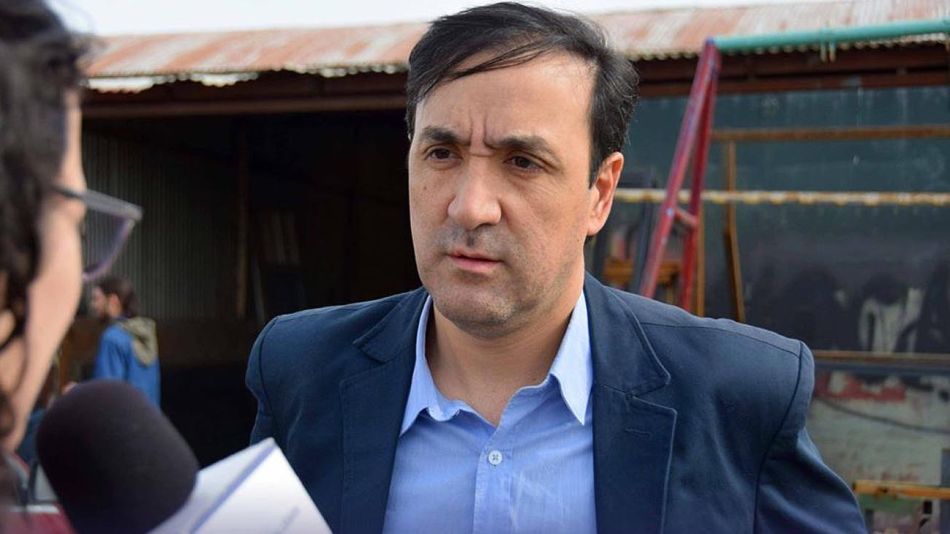
La gestión del intendente de Río Gallegos, Pablo Grasso, enfrenta nuevos cuestionamientos por el manejo de los recursos públicos municipales. La difusión de documentación administrativa sobre gastos millonarios en viáticos, viajes y pasajes de funcionarios abrió un debate sobre el destino de los fondos de la capital santacruceña. Las publicaciones periodísticas pusieron el foco en distintas erogaciones realizadas por el Municipio durante 2025 y 2026.
Uno de los casos que generó repercusión fue el viaje de Grasso a Río de Janeiro, por el que se registraron pagos de viáticos que alcanzaron los $2.923.521,72 en mayo de 2025. Además, documentación difundida en agosto de 2026 reveló desembolsos por pasajes y viáticos para el intendente y otros funcionarios, coincidentes con un encuentro nacional del peronismo realizado en Buenos Aires. Estos movimientos despertaron interrogantes sobre la finalidad de los viajes y la utilización de recursos municipales.
La controversia se produce en medio de las diferencias entre el Gobierno de Santa Cruz y la Municipalidad de Río Gallegos por la situación financiera de la capital provincial. Desde el Ejecutivo provincial señalaron que, durante el primer semestre de 2026, el Municipio proyectó ingresos por $82.848 millones y cuestionaron las advertencias de Grasso sobre las dificultades para afrontar salarios y obligaciones previsionales. El Gobierno provincial sostuvo que los recursos disponibles permitirían cumplir con esos compromisos, una interpretación que forma parte de la disputa entre ambas administraciones.
En este escenario, la administración municipal enfrenta pedidos de mayor transparencia sobre la distribución del presupuesto y la justificación de determinados gastos. La difusión de órdenes de pago reavivó la discusión sobre los mecanismos de control y rendición de cuentas en Río Gallegos. Hasta el momento, la documentación periodística consultada no permite confirmar la existencia de una investigación judicial específica contra Grasso por estas erogaciones, por lo que los cuestionamientos deben distinguirse de eventuales irregularidades comprobadas.


